Exigir la derogación de la Ley del ISSSTE de 2007 representaría un costo de hasta 7.5 billones de pesos, una cifra financieramente inviable que absorbería la totalidad de la recaudación fiscal de México y comprometería la estabilidad macroeconómica del país.
El impacto financiero del magisterio en la economía mexicana
Cumplir las demandas de la Coordinadora Nacional de Trabajadores de la Educación (CNTE) requeriría comprometer el 20% del Producto Interno Bruto (PIB) nacional, un volumen de recursos equivalente a la recaudación total de impuestos en el país.
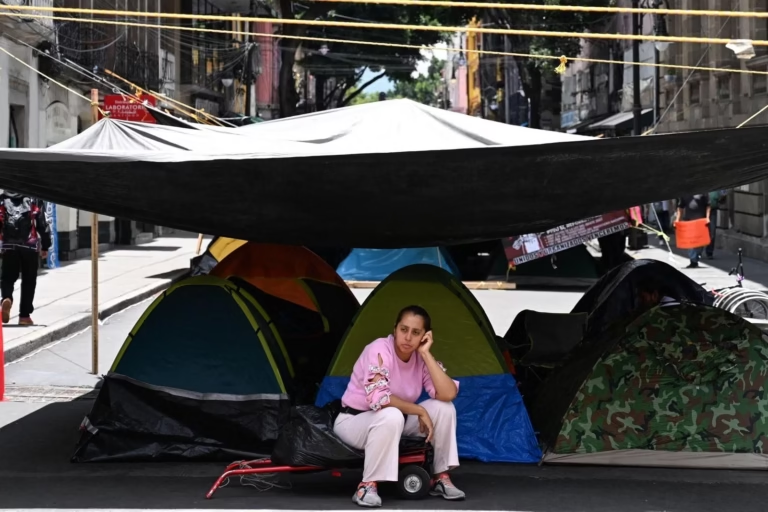
Mantenidas durante las semanas de la Copa Mundial de Fútbol 2026, las protestas y bloqueos carreteros de la CNTE buscan la eliminación del sistema de cuentas individuales y Administradoras de Fondos para el Retiro (Afores) introducido en 2007. El objetivo del movimiento es regresar al modelo anterior de reparto, un esquema que diversos funcionarios públicos y especialistas financieros califican como inviable. La propia presidenta Claudia Sheinbaum reconoció la inexistencia de margen presupuestario para revertir dicha reforma legal, a pesar de las promesas previas de campaña.
El costo de la derogación oscila entre 7.3 y 7.5 billones de pesos. La demografía del país impide sostener el antiguo sistema debido al envejecimiento de la población, lo que rompe la estructura de la pirámide poblacional necesaria para los esquemas de reparto. Actualmente, el PIB de México se sitúa en 36 billones de pesos, y el espacio de decisión gubernamental es sumamente estrecho: el 80% del presupuesto federal ya se encuentra comprometido, dejando solo un 20% de margen operativo para el gasto público.
Finanzas públicas bajo presión por el déficit y las pensiones
El déficit fiscal proyectado para México en 2026 alcanza el 4.1% del PIB, un indicador que refleja que el gasto gubernamental supera de manera sistemática a los ingresos captados.
- Baja recaudación fiscal: El Estado mexicano logra recaudar únicamente el 15% del PIB, una base insuficiente para cubrir las crecientes demandas de la sociedad.
- Carga de seguridad social: La consolidación de las pensiones contributivas y no contributivas (programas sociales) consume el 6.2% del PIB estimado para 2026.
- Financiamiento del gasto corriente: El uso recurrente de deuda pública para pagar obligaciones operativas y pensiones en lugar de proyectos de inversión productiva reduce el crecimiento a largo plazo.
El Centro de Investigación Económica y Presupuestaria (CIEP) advierte que la rigidez presupuestaria anula el financiamiento para infraestructura, salud o un sistema nacional de cuidados. Esta dinámica de endeudamiento para gasto corriente ha erosionado la posición financiera del país ante los mercados internacionales.
Consecuencias en el grado de inversión soberano
La degradación de la calificación crediticia de México por parte de Moody’s a Baa3 refleja el debilitamiento estructural de las finanzas públicas y el bajo crecimiento económico.
La combinación de un elevado nivel de gasto, bajas tasas de recaudación y presiones sindicales genera un entorno macroeconómico complejo. Al situarse en el último peldaño del grado de inversión, el país enfrenta la necesidad de aplicar recortes en áreas elementales o ejecutar modificaciones en su política fiscal.
Alternativas estructurales ante la encrucijada económica
La viabilidad del sistema financiero mexicano requiere transformaciones estructurales enfocadas en la homologación de los regímenes de pensiones y en el impulso al crecimiento económico formal.
Para corregir los desequilibrios actuales, se plantea la unificación de los sistemas de retiro de los trabajadores públicos y privados, además de la creación de un órgano técnico regulador que integre los pilares de la seguridad social. En el ámbito fiscal, las propuestas técnicas sugieren priorizar el combate a la evasión y la revisión de las deducciones existentes antes de decretar nuevos gravámenes.
La falta de dinamismo económico constituye la principal limitante para la recaudación. Una reforma que incremente los impuestos sobre la renta puede desincentivar la inversión privada, creando un dilema en un entorno de bajo crecimiento. Por ello, la certidumbre jurídica y la próxima revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC) resultan determinantes para atraer capitales. En paralelo, organizaciones civiles proponen esquemas de impuestos progresivos enfocados en la riqueza y bienes de lujo, asegurando que dichos recursos se etiqueten estrictamente para el gasto social.