Las reclamaciones por posible fraude financiero en México aumentaron a 48,593 casos entre enero y julio de 2026, impulsadas por una mutación en las tácticas delictivas que priorizan los mensajes de texto y la mensajería instantánea sobre la vía telefónica tradicional.
El declive del fraude telefónico y el auge de la mensajería instantánea
Las llamadas fraudulentas pierden terreno frente a una estrategia centrada en el envío masivo de mensajes de texto y notificaciones a través de plataformas digitales.
- Reclamaciones totales: La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros atendió 130,835 reclamaciones globales durante el periodo de referencia.
- Crecimiento de fraudes: Los casos por posible fraude alcanzaron 48,593 expedientes, lo que representa un incremento del 15.9% en comparación con el mismo lapso del año previo.
- Concentración bancaria: Las instituciones de banca múltiple concentran el 93.73% del total de las quejas relacionadas con estafas financieras.
- Productos vulnerables: La tarjeta de crédito encabeza los perjuicios con el 38.0%, seguida de cerca por la tarjeta de débito con el 36.1%.
Población en edad productiva encabeza la vulnerabilidad digital
El perfil de los afectados experimenta una transformación radical al desplazar a los adultos mayores y posicionar al sector demográfico de 40 a 59 años como el principal blanco de los infractores.
- Rango de 50 a 59 años: Registró la mayor variación anual en el periodo evaluado.
- Rango de 40 a 49 años: Muestra un incremento sostenido en las denuncias presentadas ante la autoridad defensora.
- Frecuencia operativa: El uso intensivo del comercio electrónico y la conectividad permanente exponen a este sector a campañas sistemáticas de suplantación de identidad.
Comportamiento de las reclamaciones por grupo etario en la banca múltiple
| Grupo etario | Fraude ene-jul 2025 | Fraude ene-jul 2026 | Variación porcentual |
| :— | :— | :— | :— |
| 18 a 29 años | 3,157 | 3,602 | 14.1% |
| 30 a 39 años | 6,625 | 7,565 | 14.2% |
| 40 a 49 años | 6,214 | 7,444 | 19.8% |
| 50 a 59 años | 7,189 | 8,702 | 21.0% |
| 60 a 69 años | 7,752 | 9,037 | 16.6% |
| 70 a 79 años | 4,559 | 4,859 | 6.6% |
| 80 años y más | 919 | 992 | 7.9% |
Ingeniería social y el factor de la inmediatez digital
La manipulación psicológica adapta sus canales para que sea el propio usuario quien propicie el acceso a sus recursos mediante el uso de enlaces maliciosos.
- Modelo tradicional: El defraudador realizaba una llamada directa para presionar a la víctima y extraer datos confidenciales bajo la premisa de un movimiento inusual.
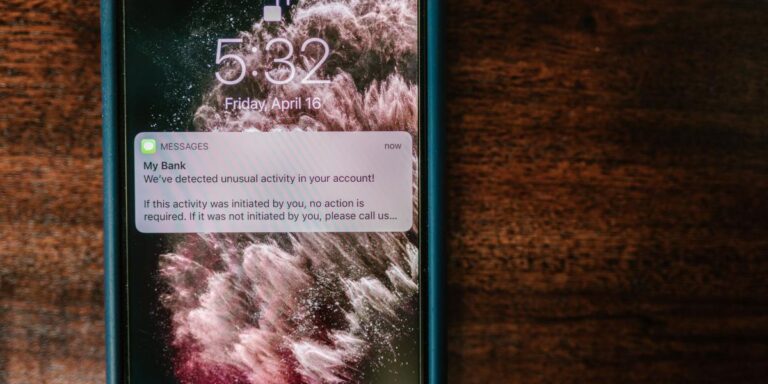
- Modelo actual: El usuario recibe un mensaje masivo, cede ante la urgencia o la curiosidad, da clic en el enlace y accede de forma voluntaria a sitios apócrifos.
- Bajo costo operativo: El envío masivo de mensajes requiere presupuestos mínimos, donde captar porcentajes marginales de éxito reditúa en operaciones lucrativas para las redes delictivas.
- Brecha generacional de conectividad: La Encuesta Nacional sobre Disponibilidad y Uso de Tecnologías de la Información en los Hogares sitúa el acceso a internet por encima del 94% entre personas de 15 a 44 años, facilitando la exposición a estos esquemas.
Protocolos de contención ante estafas digitales
Especialistas financieros y autoridades reguladoras establecen medidas obligatorias para mitigar la efectividad de los esquemas de suplantación y robo de información.
- Desconfianza ante la urgencia: Evitar la toma de decisiones precipitadas ante mensajes que simulan alertas críticas o bloqueos inminentes.
- Resguardo de credenciales: Negar la entrega de números de identificación personal, contraseñas o claves dinámicas bajo cualquier circunstancia o pretexto institucional.
- Verificación de enlaces: Omitir la apertura de hipervínculos o códigos QR contenidos en comunicaciones sobre paquetería, créditos o servicios bancarios.
- Canales oficiales: Validar cualquier notificación directamente mediante las aplicaciones oficiales o líneas de atención directa de las instituciones financieras.